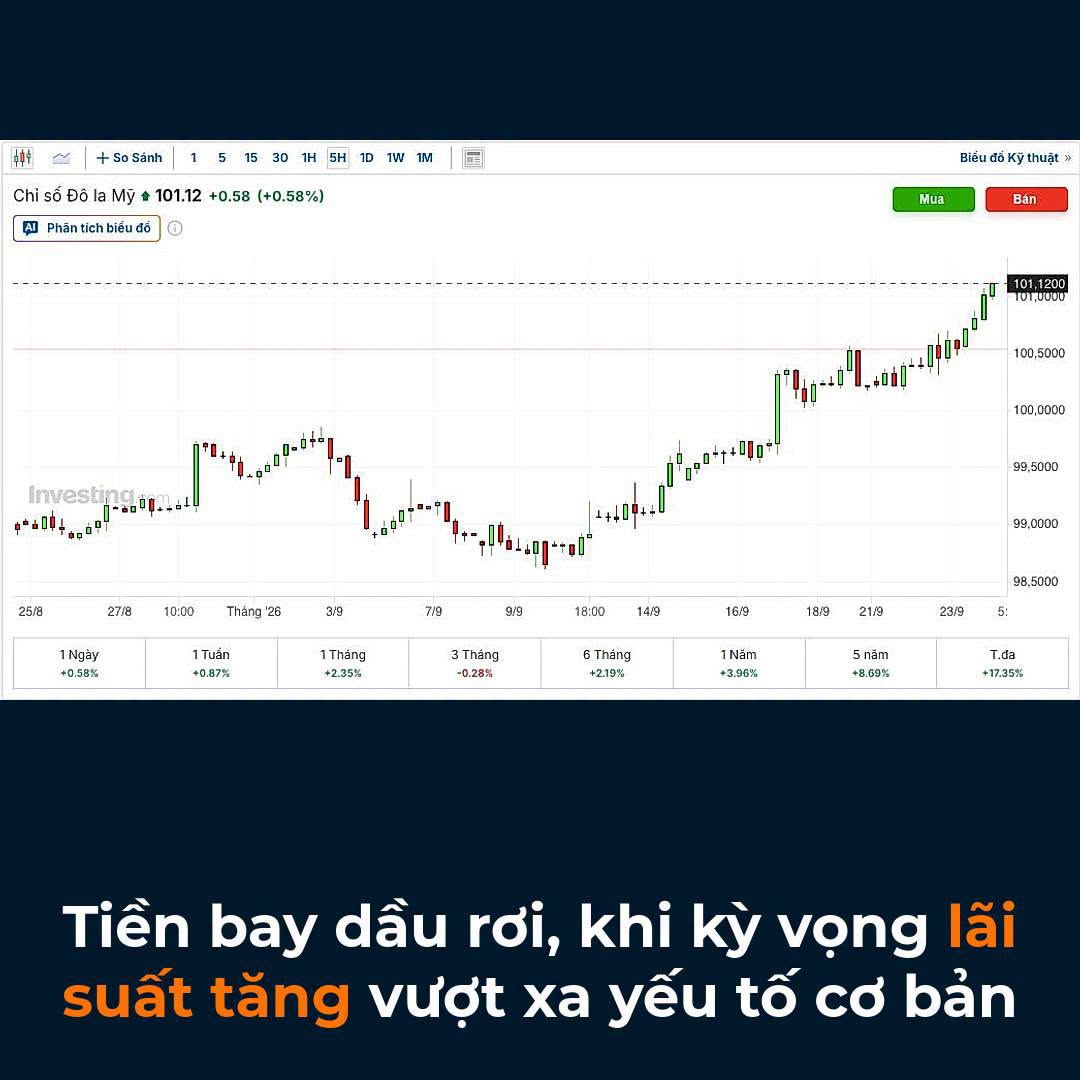
Thị trường tài chính đang đặt cược ngày càng chắc chắn vào khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục tăng lãi suất trong các kỳ họp tới, đẩy chỉ số DXY (đo sức mạnh đồng USD so với rổ các đồng tiền chủ chốt) lên mức cao nhất trong 8 tuần qua. Đáng chú ý, diễn biến này xảy ra ngay cả khi giá dầu thế giới liên tục giảm và đã rơi xuống dưới mốc 100 USD/thùng - cho thấy kỳ vọng về lãi suất của Fed đang lấn át hoàn toàn tín hiệu hạ nhiệt từ giá năng lượng trong việc dẫn dắt USD.
DXY chạm đỉnh 8 tuần khi kỳ vọng Fed tăng lãi suất áp đảo thị trường
Sau khi Fed đã nâng lãi suất điều hành thêm 25 điểm cơ bản trong kỳ họp gần nhất (đưa biên độ mục tiêu lên 3,75%-4,00%), giới đầu tư hiện đang định giá khoảng 53-57% xác suất Fed sẽ tiếp tục tăng thêm 25 điểm cơ bản tại cuộc họp FOMC ngày 27-28/10/2026, theo công cụ CME FedWatch. Đối với kỳ họp tháng 12/2026, khả năng tăng lãi suất gần như đã được thị trường "fully priced" (định giá gần như chắc chắn) - phù hợp với biểu đồ dot-plot mới nhất của Fed, trong đó phần lớn thành viên dự báo lãi suất cuối năm 2026 sẽ cao hơn khoảng 25 điểm cơ bản so với biên độ hiện tại, thậm chí một số thành viên còn dự báo tới 2 lần tăng lãi suất nữa từ nay đến cuối năm.
Giá thường phản ánh trước kỳ vọng nên diễn biến của DXY đã đi trước các quyết định chính thức của Fed: chỉ số này hiện dao động quanh vùng 100,5-100,6 điểm, có thời điểm trong phiên chạm mốc 100,682 - vùng cao nhất kể từ cuối tháng 7/2026, tức khoảng 8 tuần trở lại đây.
Giá dầu giảm dưới 100 USD/thùng nhưng không cản được đà tăng của USD
Trái ngược với đà tăng của DXY, giá dầu thế giới lại liên tục giảm trong những phiên gần đây. Giá dầu Brent đã lùi về khoảng 99,68 USD/thùng, còn dầu WTI của Mỹ giảm mạnh hơn, về khoảng 95,78 USD/thùng - hạ nhiệt đáng kể so với vùng gần 110 USD/thùng ghi nhận tuần trước đó, dù vẫn còn cao hơn nhiều so với vùng 72 USD/thùng trước khi căng thẳng liên quan tới Iran nổ ra.
Đà giảm của giá dầu chủ yếu đến từ 2 yếu tố:
- Thị trường đánh giá việc đóng cửa đường ống dẫn dầu Đông-Tây của Saudi Arabia ít gây gián đoạn nguồn cung hơn so với lo ngại ban đầu.
- Căng thẳng Mỹ-Iran có dấu hiệu hạ nhiệt sau khi Tổng thống Mỹ để ngỏ khả năng gặp Tổng thống Iran bên lề kỳ họp Đại hội đồng Liên Hợp Quốc, làm giảm bớt rủi ro địa chính trị vốn đã đẩy giá dầu tăng vọt trước đó.
Thông thường, giá dầu hạ nhiệt được xem là tín hiệu tích cực giúp giảm áp lực lạm phát, qua đó có thể làm giảm bớt động lực để Fed duy trì lập trường diều hâu (hawkish). Tuy nhiên, ghi nhận tại thời điểm ra tin, DXY vẫn tiếp tục giữ vững đà tăng bất chấp diễn biến này, cho thấy kỳ vọng về lộ trình lãi suất của Fed hiện đang là yếu tố chi phối chính đối với USD, lấn át hoàn toàn tác động giảm phát tiềm năng từ đà hạ nhiệt của giá năng lượng.
Nhận định mở rộng: DXY lập đỉnh có thể tác động ra sao?
Nếu xu hướng tăng của DXY tiếp diễn trong bối cảnh Fed thực sự tăng lãi suất thêm ở cả 2 kỳ họp tháng 10 và tháng 12 như thị trường đang định giá, một số tác động lan tỏa đáng chú ý có thể xảy ra:
- Với các tài sản định giá bằng USD (vàng, dầu, kim loại, hàng hóa): USD mạnh lên thường khiến các tài sản này trở nên đắt đỏ hơn đối với người mua ngoài nước Mỹ, tạo áp lực giảm giá hoặc kìm hãm đà tăng, kể cả khi nhu cầu vật chất thực tế (như trường hợp Trung Quốc gom mạnh vàng gần đây) vẫn đang ở mức cao.
- Với các đồng tiền khác (EUR, JPY, các đồng tiền châu Á): Chênh lệch lãi suất nới rộng theo hướng có lợi cho USD thường kéo theo áp lực mất giá lên các đồng tiền còn lại, buộc một số ngân hàng trung ương phải cân nhắc can thiệp thị trường ngoại hối hoặc điều chỉnh chính sách lãi suất riêng để phòng vệ tỷ giá.
- Với dòng vốn toàn cầu: Lợi suất tài sản định giá bằng USD hấp dẫn hơn thường kéo dòng vốn quay trở lại Mỹ, tạo áp lực rút vốn khỏi các thị trường mới nổi và cận biên - nhóm thị trường vốn đã nhạy cảm với biến động lãi suất và tỷ giá USD.
- Với điều kiện tài chính toàn cầu nói chung: DXY mạnh lên đóng vai trò như một hình thức thắt chặt tài chính gián tiếp, cộng hưởng thêm với tác động từ việc Fed tăng lãi suất trực tiếp, khiến điều kiện thanh khoản toàn cầu trở nên chặt chẽ hơn.
Nói cách khác, đà tăng của DXY hiện tại không chỉ phản ánh kỳ vọng lãi suất của riêng nước Mỹ mà còn có thể tạo ra hiệu ứng lan tỏa rộng, gây áp lực lên nhiều nhóm tài sản và thị trường khác trong ngắn đến trung hạn, đặc biệt nếu Fed thực sự hiện thực hóa các đợt tăng lãi suất như thị trường đang đặt cược.