Bộ phận Delta-One của Goldman Sachs, đơn vị chuyên giao dịch các sản phẩm phái sinh và chỉ số, vừa đưa ra cảnh báo về một rủi ro mà họ xem là lớn nhất đối với thị trường chứng khoán Hoa Kỳ: giá dầu đã giảm, nhưng lợi suất trái phiếu Kho bạc Mỹ không những không hạ theo mà còn tiếp tục tăng.
Trong báo cáo nội bộ công bố cuối tháng 9/2026, ông Rich Privorotsky, người đứng đầu bộ phận này, nhận định mối liên hệ giữa năng lượng và lãi suất “dường như đang đứt gãy”, và nếu dầu rẻ không giải quyết được vấn đề, bức tranh sẽ trở nên phức tạp hơn nhiều.
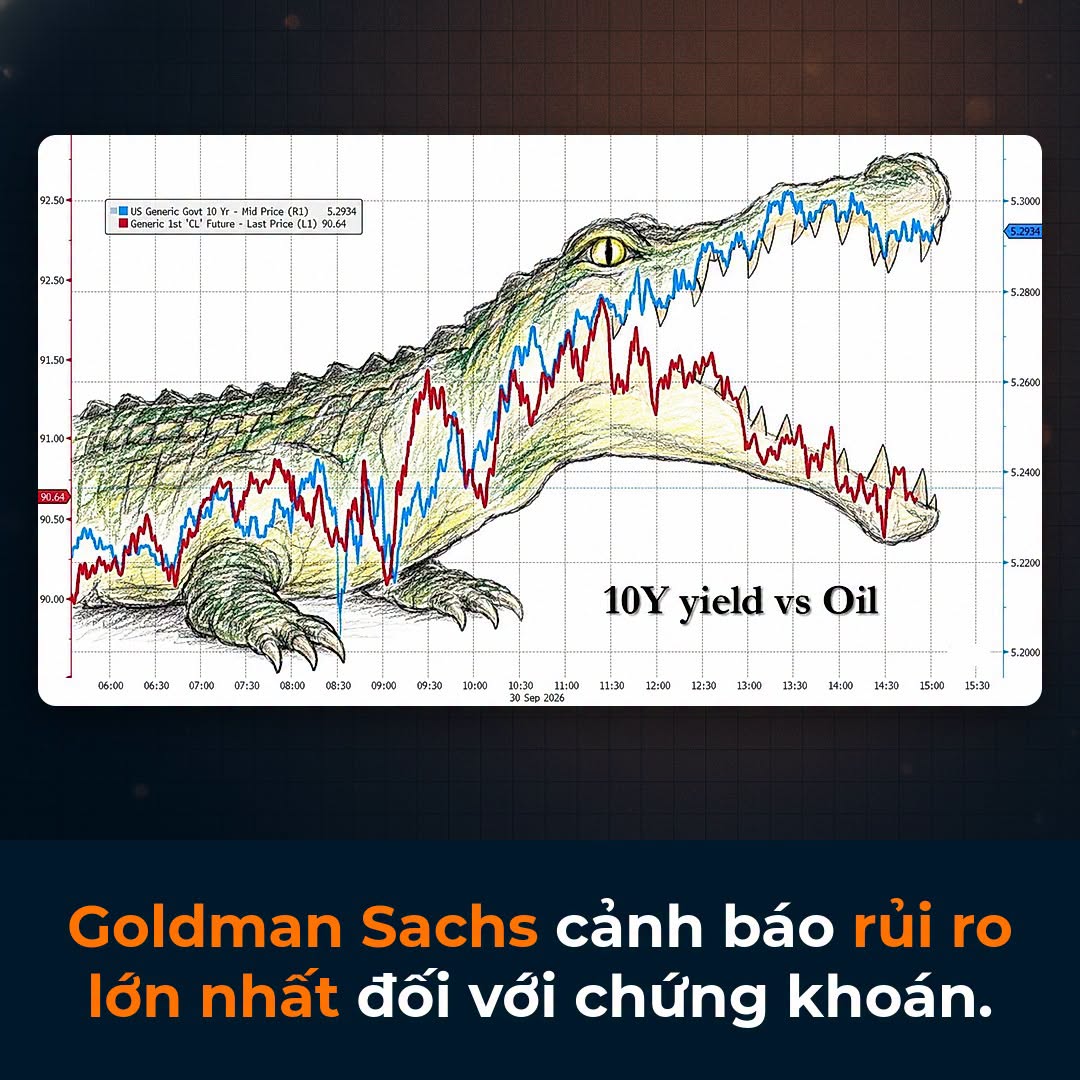
Mối tương quan quen thuộc bị phá vỡ
Thông thường, giá dầu và lợi suất trái phiếu đi cùng chiều. Khi dầu giảm, kỳ vọng lạm phát hạ nhiệt, nhà đầu tư ít lo ngại việc Fed phải thắt chặt, từ đó kéo lợi suất trái phiếu đi xuống. Lợi suất thấp hơn lại giúp định giá cổ phiếu dễ thở hơn, nên dầu rẻ từng được xem là “tấm đệm” tự nhiên cho thị trường chứng khoán.
Tuy nhiên, diễn biến cuối tháng 9 cho thấy điều ngược lại. Giá dầu WTI đã hạ nhiệt về vùng 90 USD/thùng, từ mức đỉnh trên 110 USD trong vài tháng qua, khi luồng tàu qua eo biển Hormuz phần lớn đã phục hồi. Trong khi đó, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm lại leo lên vùng 5,2–5,3%, cao nhất trong gần hai thập kỷ. Ông Privorotsky gọi đây là một trong những phiên có tín hiệu liên thị trường đáng lo nhất: chênh lệch tín dụng nới rộng, lãi suất chịu áp lực và dầu giảm cùng lúc.
Thị trường đang định giá rủi ro khác
Việc lợi suất tăng dù dầu giảm cho thấy động lực chính không còn nằm ở giá năng lượng, mà đã chuyển sang những yếu tố khác:
- Cung trái phiếu và thâm hụt ngân sách: Mỹ đang thâm hụt khoảng 2.000 tỷ USD mỗi năm, trong khi làn sóng đầu tư vào AI cũng kéo theo lượng lớn trái phiếu doanh nghiệp được phát hành. Theo ông Privorotsky, lợi suất thực cao có thể là “mức giá bắt buộc” mà các nền kinh tế dựa vào chi tiêu ngân sách phải trả để thu hút đủ vốn tư nhân tài trợ cho khoản nợ công khổng lồ.
- Fed thắt chặt chính sách: Fed đã trở lại chu kỳ tăng lãi suất, và thị trường lãi suất phái sinh đang định giá khả năng có thêm nhiều lần tăng nữa.
- Yếu tố kỹ thuật: Biến động lãi suất cực đoan khiến các nhà tạo lập thị trường hạn chế cung cấp thanh khoản, cùng với việc đảo chiều các giao dịch carry trade.
Cổ phiếu có thể mất “tấm đệm” từ dầu rẻ
Điểm đáng lo nhất với thị trường chứng khoán là khi trái phiếu – tài sản gần như phi rủi ro – đã mang lại lợi suất thực đủ cao, cổ phiếu buộc phải hứa hẹn mức sinh lời còn cao hơn nữa mới giữ chân được dòng tiền. Nói cách khác, trái phiếu chính phủ bắt đầu cạnh tranh trực tiếp với cổ phiếu để giành cùng một nguồn tiết kiệm tư nhân. Đây là tín hiệu sớm cho thấy cổ phiếu có thể mất đi “tấm đệm” truyền thống từ giá dầu rẻ.
Quan điểm này cũng trùng với nhận định của ông Tony Pasquariello, người phụ trách mảng khách hàng quỹ phòng hộ toàn cầu của Goldman Sachs, khi ông cho rằng thị trường trái phiếu là “mối nguy hiểm rõ ràng và hiện hữu số một” đối với cổ phiếu. Dù chu kỳ đầu tư AI vẫn đang nâng đỡ thị trường, ông Privorotsky cho biết sẽ chưa tăng vị thế cho đến khi lãi suất ổn định, chênh lệch tín dụng ngừng nới rộng và tình hình năng lượng có tiến triển rõ ràng.
Với nhà đầu tư, diễn biến của lợi suất trái phiếu Mỹ 10 năm lúc này có lẽ là chỉ báo cần theo dõi sát hơn cả giá dầu, đặc biệt sau báo cáo việc làm phi nông nghiệp tháng 9 công bố ngày 2/10.