1. Cột mốc "Net Zero" lịch sử sau hơn 24 tháng nới lỏng
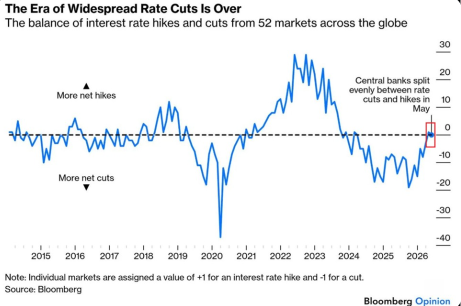
Dữ liệu tracker từ Bloomberg rà soát hành vi chính sách của 52 NHTW lớn nhất thế giới trong tháng 5 năm 2026 đã ghi nhận một hiện tượng hy hữu:
26 ngân hàng quyết định tăng lãi suất (hike).
26 ngân hàng quyết định cắt giảm lãi suất (cut).
Sự cân bằng tuyệt đối này đưa chỉ số chênh lệch ròng (net hikes/cuts) chạm mức số 0 tròn trĩnh lần đầu tiên sau hơn 2 năm liên tục chìm trong sắc âm (giai đoạn 2024–2025 chủ yếu là các đợt cắt giảm để hỗ trợ kinh tế hậu lạm phát). Trong lịch sử vĩ mô gần đây, lần gần nhất thị trường rơi vào trạng thái cân bằng này là vào đầu năm 2021 – ngay trước khi thế giới bước vào chu kỳ thắt chặt kỷ lục kéo dài 3 năm và đạt đỉnh vào giữa năm 2022 với mức chênh lệch +28 đơn vị tăng lãi suất.
2. Chuỗi sự kiện rúng động từ các NHTW lớn trong tháng 6/2026
Xu hướng đảo chiều sang diều hâu (hawkish) không còn là dự báo trên lý thuyết mà đã được hiện thực hóa qua các quyết định liên tục từ các định chế tài chính hàng đầu:
Ngân hàng Trung ương Châu Âu (ECB): Ngày 11/6/2026, ECB bất ngờ tăng lãi suất thêm 25 điểm cơ bản (bps), đưa lãi suất tiền gửi (deposit facility) lên mức 2,25%. Đây là lần tăng lãi suất đầu tiên của liên minh châu Âu kể từ năm 2023, xuất phát từ việc lạm phát Eurozone vượt ngưỡng 3% do cú sốc cung ứng năng lượng.
Ngân hàng Trung ương Nhật Bản (BoJ): Tiếp phong kỳ họp lịch sử ngày 16/6/2026, BoJ đã tăng lãi suất thêm 25 bps lên mức 1,0% – ngưỡng lãi suất cao nhất của xứ sở hoa anh đào kể từ năm 1995, chính thức khai tử hoàn toàn kỷ nguyên lãi suất siêu thấp để cứu vãn tỷ giá đồng Yên.
Khối quốc gia phát triển khác: Ngân hàng Dự trữ Úc (RBA) và Ngân hàng Trung ương Na Uy cũng đồng loạt phát đi tín hiệu thắt chặt mạnh mẽ hoặc kéo dài thời gian neo lãi suất cao để chống đỡ bão giá.
3. Bản chất nguyên nhân: Cú sốc địa chính trị từ Trung Đông
Động lực cốt lõi buộc các nhà hoạch định chính sách phải "bẻ lái" khẩn cấp bắt nguồn trực tiếp từ cuộc xung đột quân sự tại Iran. Việc huyết mạch năng lượng bị gián đoạn đã đẩy giá dầu thô leo thang phi mã, trực tiếp kích hoạt một làn sóng lạm phát thứ hai mang tính dai dẳng tại nhiều khu vực kinh tế lớn. Trước nguy cơ bóng ma lạm phát quay trở lại cấu xé sức mua, các NHTW không còn lựa chọn nào khác ngoài việc đình chỉ lộ trình hạ lãi suất (easing) để bảo vệ giá trị đồng nội tệ.
The global rate cut cycle is over:
Among 52 central banks worldwide, the same number hiked and cut rates in May, at 26 each.
This comes after two years during which more central banks were cutting rates than raising rates each month.
The last time this occurred was in… pic.twitter.com/KoyUmUaafT
— The Kobeissi Letter (@KobeissiLetter) June 20, 2026
4. Ý nghĩa và hệ lụy đối với các nhà đầu tư
Bước chuyển trục sang chu kỳ thắt chặt chọn lọc trên quy mô toàn cầu sẽ thiết lập một môi trường đầu tư đầy thách thức trong nửa cuối năm 2026:
Chấm dứt kỷ nguyên dòng tiền dễ dãi (Easy Money): Thanh khoản hệ thống toàn cầu siết chặt sẽ trở thành lực cản lớn (headwind) đối với các nhóm tài sản có tính đầu cơ hoặc đòn bẩy cao, đặc biệt là cổ phiếu tăng trưởng công nghệ và thị trường tiền mã hóa.
Sự phân hóa của các dòng tiền tệ: Các đợt tăng lãi suất của BoJ và ECB sẽ tạo bệ đỡ vững chắc hỗ trợ cho đồng Yên (JPY) và đồng Euro (EUR) hồi phục. Trong khi đó, Cục Dự trữ Liên bang Mỹ (Fed) dưới thời tân Chủ tịch Kevin Warsh vẫn đang duy trì vị thế phụ thuộc hoàn toàn vào dữ liệu thực tế (data-dependent) và bỏ ngỏ khả năng tăng lãi suất nếu CPI Mỹ tiếp tục vượt mục tiêu.
Lưu ý từ chuyên gia: Chu kỳ thắt chặt mới này sẽ diễn ra theo dạng "chọn lọc" và không đồng đều. Một số quốc gia có nền tảng nội tại quá yếu hoặc tăng trưởng suy thoái sâu có thể vẫn buộc phải duy trì việc cắt giảm lãi suất một cách thận trọng. Tuy nhiên, bức tranh tổng thể cho thấy dòng tiền toàn cầu đang trở nên đắt đỏ hơn, đòi hỏi các nhà quản lý quỹ phải tái cơ cấu danh mục sang các tài sản có dòng tiền thực và phòng vệ lạm phát tốt.
Tổng hợp bởi VnRebates