1. Chi tiết các con số lạm phát quý 2/2026
Báo cáo chính thức cho thấy chỉ số CPI – thước đo áp lực giá cả tiêu dùng hàng hóa và dịch vụ cốt lõi – đã đồng loạt vượt mọi mốc dự báo ở cả hai khung thời gian:
Tăng trưởng theo năm (YoY): CPI quý 2/2026 tăng 4,1% so với cùng kỳ năm ngoái, nhỉnh hơn con số dự báo 4,0% của giới phân tích. Theo dữ liệu từ Reuters, đây là mức lạm phát cao nhất mà nền kinh tế New Zealand chạm tới trong khoảng 2,5 năm qua.
Tăng trưởng theo quý (QoQ): So với quý 1, CPI tăng 1,5%, tiếp tục vượt mức đồng thuận 1,4% của thị trường.
Đáng chú ý nhất, mức tăng 4,1% này nằm ngoài tính toán định lượng của chính RBNZ. Việc áp lực giá cả leo thang bất chấp các nỗ lực thắt chặt tiền tệ trước đó cho thấy "căn bệnh" lạm phát tại quốc gia này đang dai dẳng và khó kiểm soát hơn dự kiến.
2. Thách thức đối với mục tiêu chính sách của RBNZ
Nhiệm vụ cốt lõi của Ngân hàng Trung ương New Zealand (RBNZ) là duy trì chỉ số CPI ổn định trong biên độ mục tiêu từ 1% đến 3%. Mức lạm phát 4,1% hiện tại không chỉ phá vỡ vùng an toàn này mà còn cho thấy khoảng cách ngày càng xa so với trần mục tiêu 3%.
NZ Q2 consumer price index rises 4.1% year on year, polls projected 4.0%
— FinancialJuice (@financialjuice) July 20, 2026
Việc lạm phát thực tế cao hơn ước tính buộc giới đầu tư vĩ mô phải tính toán lại lộ trình chính sách tiền tệ của RBNZ. Mọi kịch bản cắt giảm lãi suất sớm để hỗ trợ tăng trưởng kinh tế trong năm 2026 gần như đã bị dập tắt, thay vào đó là kỳ vọng RBNZ sẽ phải duy trì mức lãi suất điều hành ở vùng đỉnh lâu hơn (higher for longer).
3. Phản ứng tức thì của thị trường tài chính
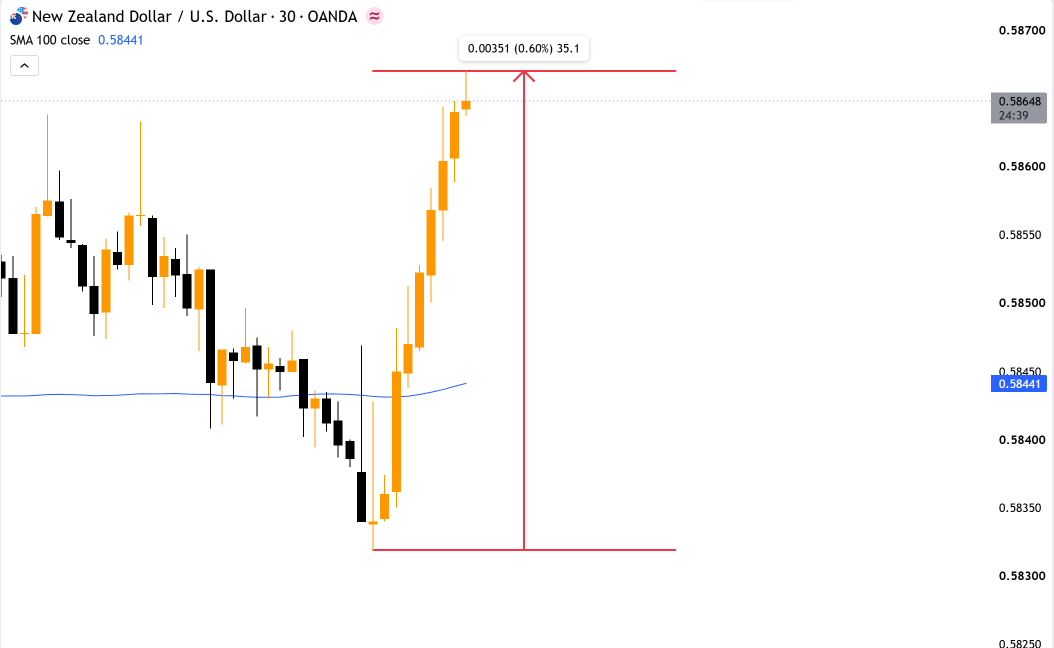
Ngay sau khi số liệu được phát đi, đồng Đô la New Zealand (NZD) đã phản ứng tích cực. Cặp tỷ giá NZD/USD ghi nhận nhịp dựng đứng, thu hút dòng tiền mua vào nhờ phần bù rủi ro lãi suất tăng lên.
Dù vậy, giới giao dịch vẫn duy trì sự cẩn trọng nhất định. RBNZ dự kiến sẽ tiếp tục phát hành thêm các tập dữ liệu chuyên sâu và thước đo lạm phát bổ sung ngay trong phiên giao dịch hôm nay. Các báo cáo bóc tách này sẽ cung cấp cái nhìn chi tiết hơn về việc liệu áp lực tăng giá đến từ chi phí nội địa (non-tradable inflation) hay các yếu tố nhập khẩu từ bên ngoài, qua đó định hình rõ hơn bước đi tiếp theo của ngân hàng trung ương trong kỳ họp tới.