Sự phân hóa giữa số lượng tài khoản và giá trị dư nợ thực tế
Để đánh giá đúng bản chất của mức tăng kỷ lục này, cấu trúc nợ cần được bóc tách qua các tầng chỉ số khác nhau nhằm tránh những nhận định sai lệch về một cuộc đổ vỡ hệ thống:
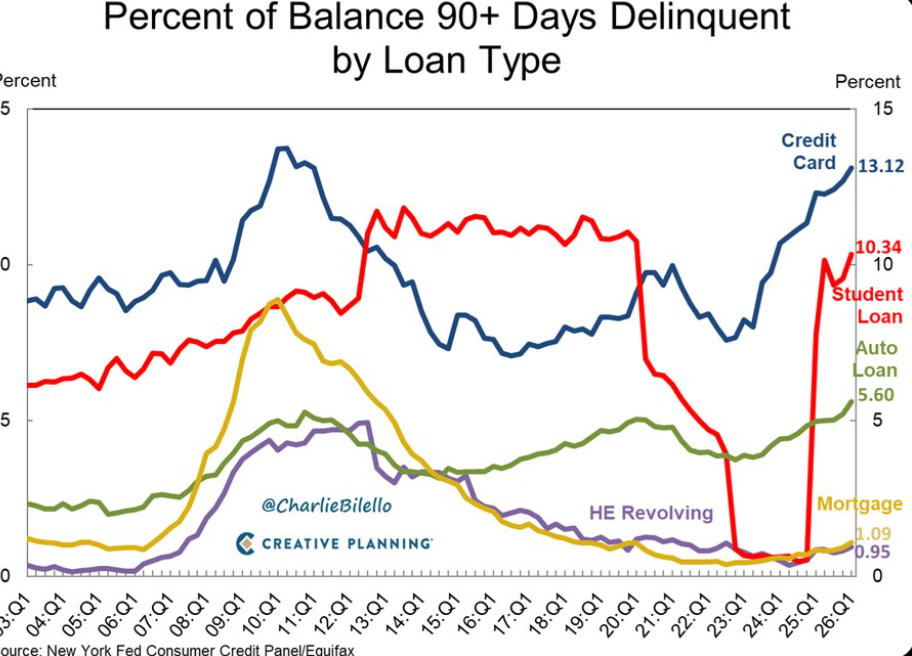
Tỷ lệ 13,12% dựa trên số lượng tài khoản: Con số này biểu thị số lượng người vay đang lâm vào tình trạng mất khả năng thanh toán nghiêm trọng. Áp lực nợ nần đang tập trung phần lớn ở nhóm khách hàng có điểm tín dụng dưới chuẩn (subprime) và các hộ gia đình có thu nhập thấp.
Tỷ lệ chuyển sang quá hạn nghiêm trọng dựa trên giá trị dư nợ: Chỉ số này chỉ dao động quanh ngưỡng 7,1%, không có sự biến động quá lớn so với các quý trước.
Tỷ lệ quá hạn ngắn hạn trên 30 ngày: Mức nợ xấu nhóm này hiện duy trì ở mức thấp 2,92% trên tổng dư nợ và đang có xu hướng giảm nhẹ.
Sự chênh lệch giữa tỷ lệ tài khoản quá hạn (13,12%) và tỷ lệ giá trị nợ xấu (7,1%) chứng minh rằng cuộc khủng hoảng hiện tại mang tính chất cục bộ. Gánh nặng tài chính đang đè nặng lên vai những người vay nhỏ lẻ với số dư nợ thấp, trong khi tổng quy mô dòng tiền nợ của toàn hệ thống vẫn nằm trong tầm kiểm soát của các định chế tài chính.
Xu hướng tích tụ nợ từ kỷ nguyên hậu đại dịch
Đà tăng trưởng của tỷ lệ quá hạn nghiêm trọng đã bắt đầu dịch chuyển theo chiều thẳng đứng kể từ quý 3 năm 2022 với mức tăng tổng cộng khoảng 5,5 điểm phần trăm. Xét về quy mô tuyệt đối, tổng nợ thẻ tín dụng của người dân Mỹ đã giảm bớt 25 tỷ USD do yếu tố mùa vụ sau kỳ nghỉ lễ, đưa tổng dư nợ về mức 1,25 nghìn tỷ USD trong quý 1 năm 2026, nhưng con số này vẫn cao hơn 5,9% so với cùng kỳ năm ngoái.
Đặt trong bức tranh tổng thể, tổng nợ của các hộ gia đình Mỹ đã chạm mốc 18,8 nghìn tỷ USD (tăng nhẹ 0,1%), trong khi tỷ lệ quá hạn tổng hợp của tất cả các loại hình vay mượn bao gồm cả thế chấp nhà và vay mua xe vẫn giữ được sự bình ổn ở mức 4,8%. Sự tương phản này làm nổi bật vị thế của thẻ tín dụng như một công cụ cứu cánh cuối cùng của những người dân đang lâm vào hoàn cảnh cạn kiệt nguồn lực tài chính.
Lãi suất cao kỷ lục và sự xói mòn sức mua từ lạm phát
Nguyên nhân cốt lõi đẩy một bộ phận lớn người dân Mỹ vào vòng xoáy nợ nần bắt nguồn từ chính sách thắt chặt tiền tệ kéo dài của Cục Dự trữ Liên bang nhằm kiềm chế lạm phát. Việc duy trì lãi suất ở mức cao kỷ lục đã trực tiếp đẩy lãi suất vay thẻ tín dụng thương mại lên các mức đỉnh lịch sử, khiến chi phí đảo nợ trở thành một gánh nặng quá sức chịu đựng.
Bên cạnh đó, áp lực lạm phát dai dẳng đối với các mặt hàng thiết yếu như thực phẩm và năng lượng đã ăn mòn toàn bộ phần thặng dư thu nhập của các hộ gia đình. Các khoản tiền tiết kiệm tích lũy được từ các chương trình trợ cấp thời đại dịch Covid-19 đến nay đã hoàn toàn bốc hơi. Nhóm người tiêu dùng trẻ tuổi trong độ tuổi từ 18 đến 39 và phân khúc thu nhập thấp là những đối tượng chịu tổn thương sâu sắc nhất khi họ buộc phải tiếp tục quẹt thẻ vay mượn để chi trả cho các nhu cầu sinh hoạt cơ bản.
Over 13% of US credit card balances are now 90+ days delinquent, the highest percentage since 2011. The average interest rate on this debt is 21%. This is the #1 wealth killer in America by a landslide. pic.twitter.com/q3WNIDyXjw
— Peter Mallouk (@PeterMallouk) May 22, 2026
Rủi ro tiềm ẩn đối với động lực tăng trưởng kinh tế
Ở thời điểm hiện tại, sự căng thẳng tín dụng này chưa đủ sức làm chệch hướng quỹ đạo của nền kinh tế tổng thể. Chi tiêu tiêu dùng – vốn đóng góp tới 70% vào cấu trúc GDP của Hoa Kỳ – nhìn chung vẫn duy trì được lực cầu tốt từ tầng lớp trung lưu và thượng lưu, giúp thị trường chứng khoán tiếp tục neo giữ ở vùng đỉnh lịch sử.
Tuy nhiên, rủi ro mang tính hệ thống sẽ lập tức xuất hiện nếu thị trường lao động có dấu hiệu suy yếu hoặc tỷ lệ thất nghiệp gia tăng. Khi nguồn thu nhập từ tiền lương bị gián đoạn, làn sóng quá hạn thẻ tín dụng sẽ nhanh chóng lây lan sang các nhóm khách hàng có chất lượng tín dụng cao hơn. Để phòng vệ trước kịch bản này, các ngân hàng thương mại tại Mỹ đã bắt đầu chủ động siết chặt các tiêu chuẩn cấp tín dụng mới và gia tăng đáng kể các quỹ dự phòng rủi ro nợ xấu, một động thái có thể vô tình làm chậm lại dòng chảy thanh khoản và kìm hãm đà tăng trưởng kinh tế trong các giai đoạn tiếp theo.
Tổng hợp bởi VnRebates